
记者 金鹭 金宇涵 孙佳骏
保险是实体经济稳健运行的重要“减震器”。
当前,产业形态加速迭代、社会分工日趋精细复杂,新业态、新风险不断涌现,倒逼保险业主动优化功能定位。
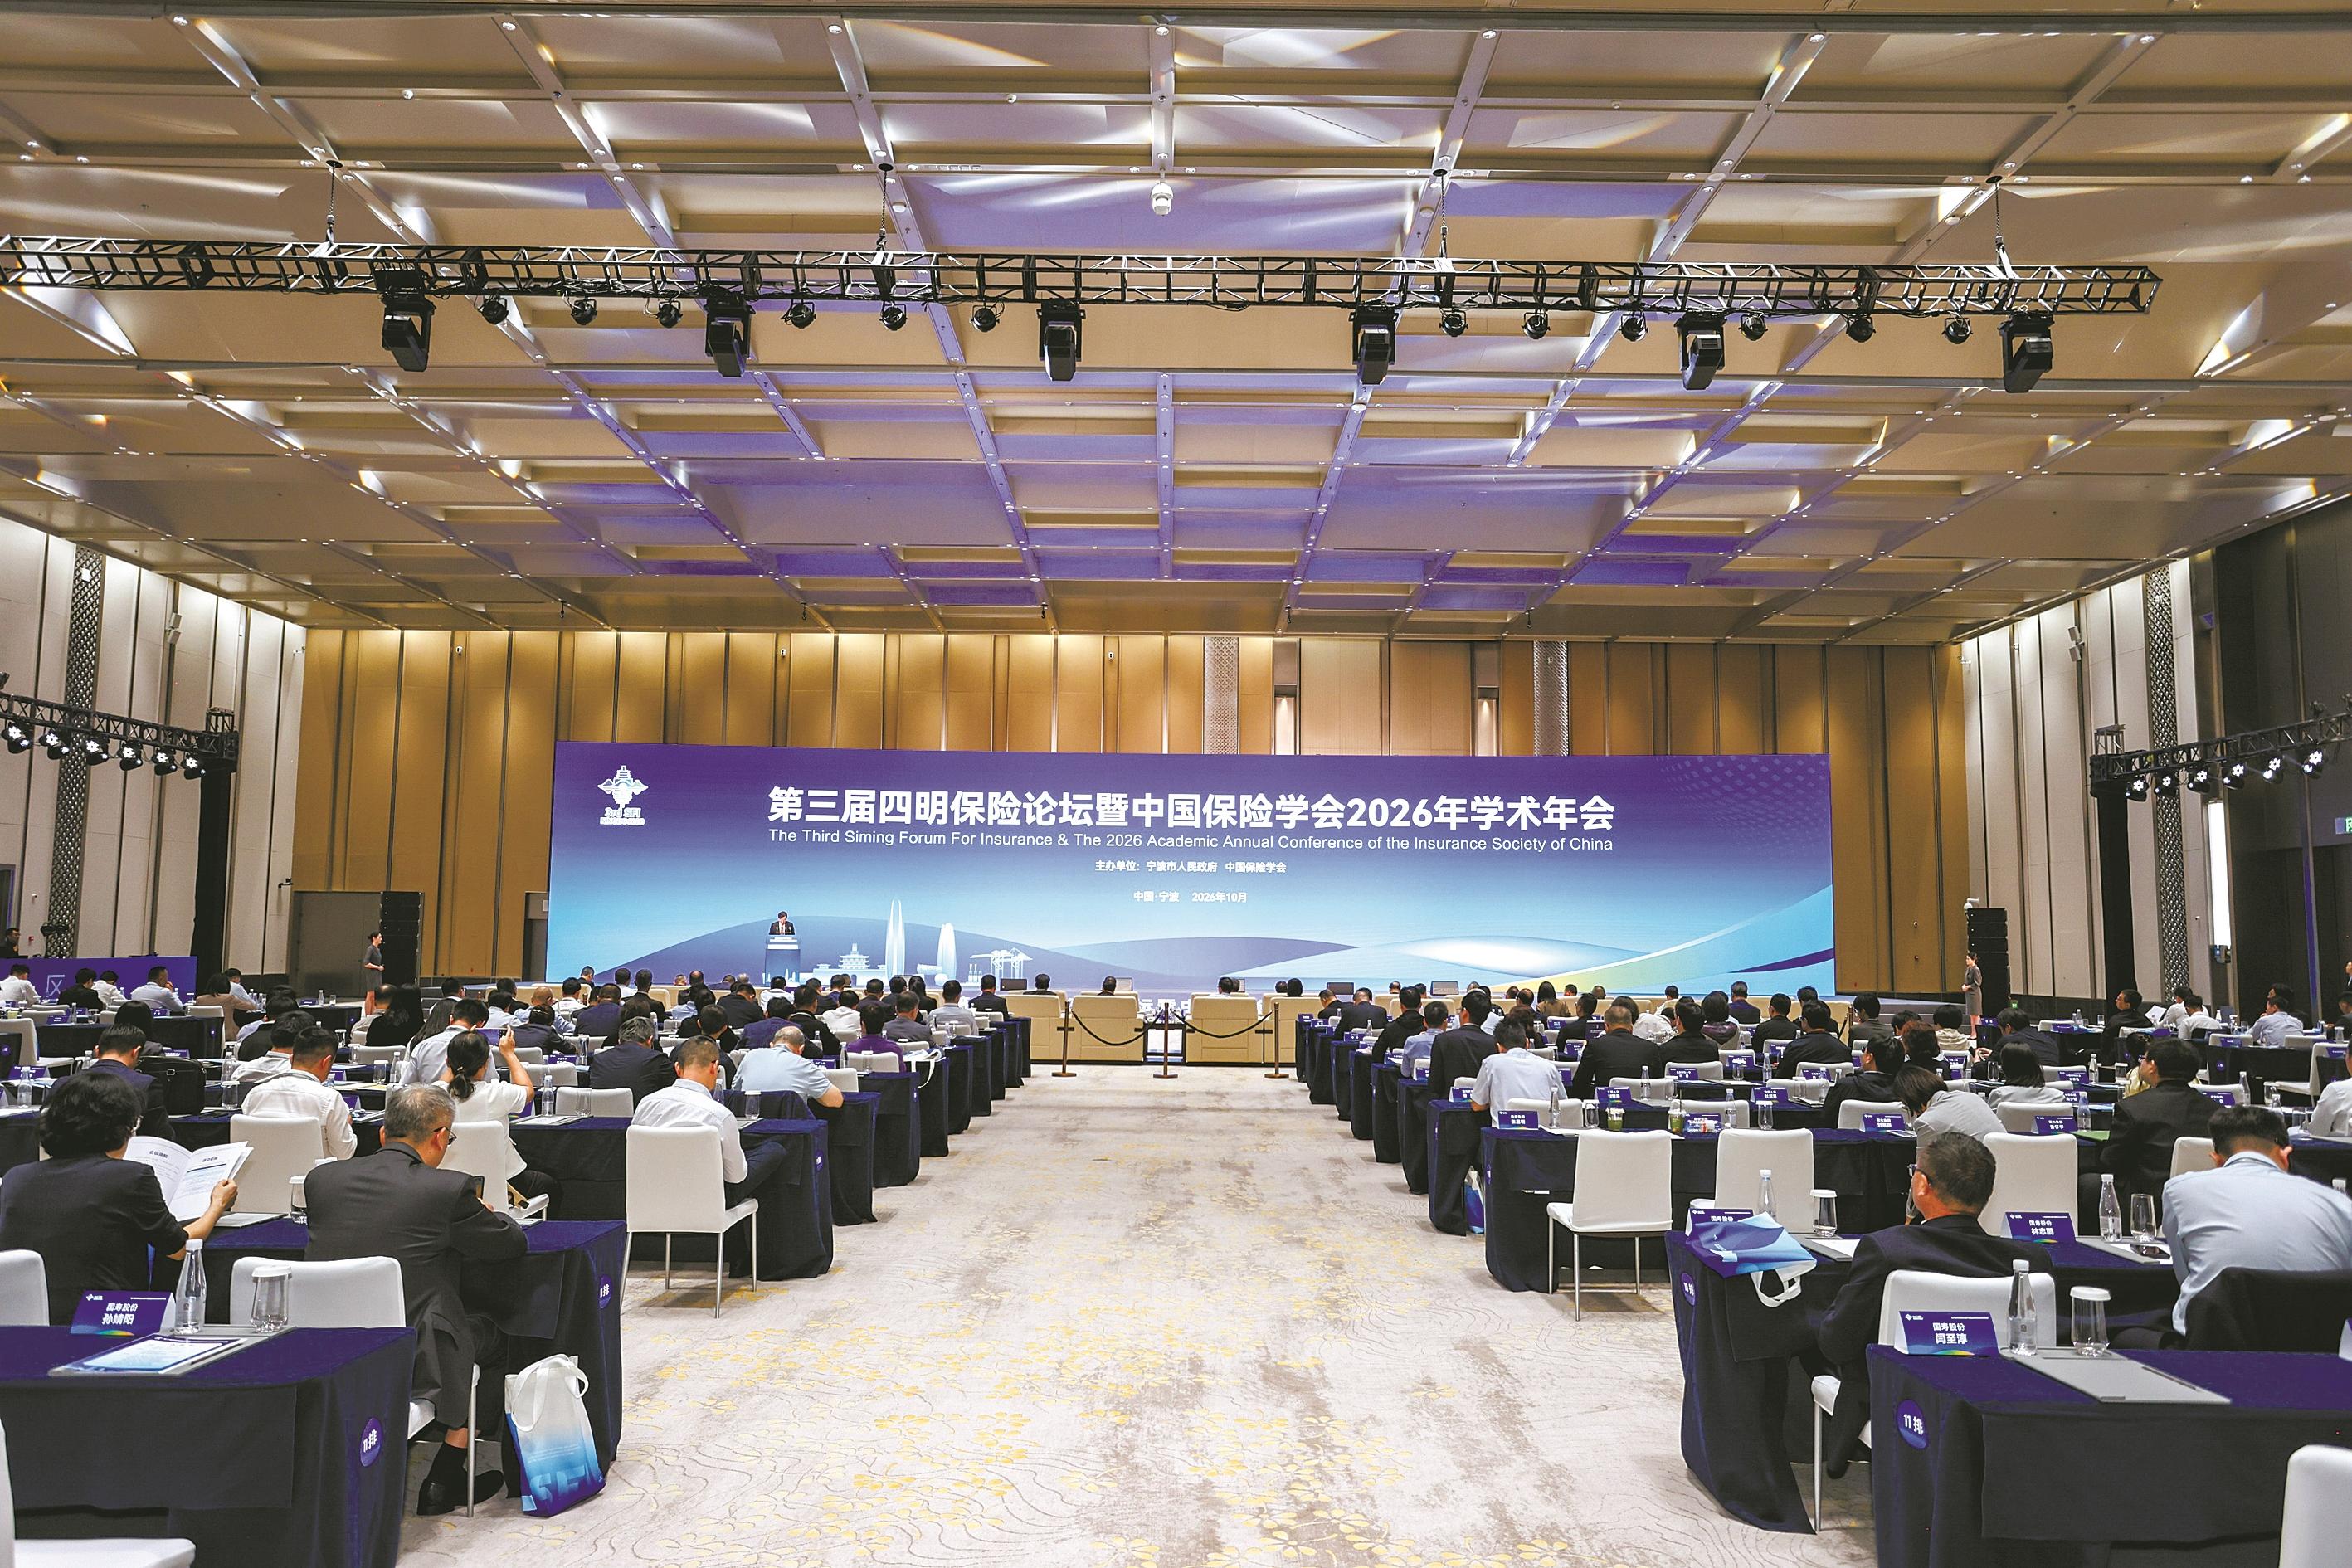
“随着人工智能、低空经济等新业态蓬勃兴起,经济复杂度持续提升,保险业要主动适配经济由高速增长向高质量发展的转型大势,持续优化服务功能、提升保障质效。”昨日,第三届四明保险论坛暨中国保险学会2026年学术年会上,国家金融监督管理总局首席律师王胜邦如是说。
今年是宁波国家保险创新综合试验区建设十周年。十年来,宁波累计落地近350项保险创新成果,近50项改革经验在全省、全国复制推广,保险创新的示范效应持续释放。
站在发展新起点,面对实体经济新需求,宁波保险业面临哪些考题?宁波如何立足先行先试优势,持续升级保险保障能力,进一步为经济“减震”?
前沿科创风起
科技保险如何
为企业降低试错成本
市场多样化带来的是产品复杂化。
数据显示,当前,我国制造业增加值占全球近30%,出口占全球总量近15%。
“即便面对地缘政治扰动、贸易保护主义抬头,出口依旧保持韧性,背后的核心逻辑就是国内产品技术复杂度持续抬升,构筑了难以替代的全球竞争优势。”王胜邦说。
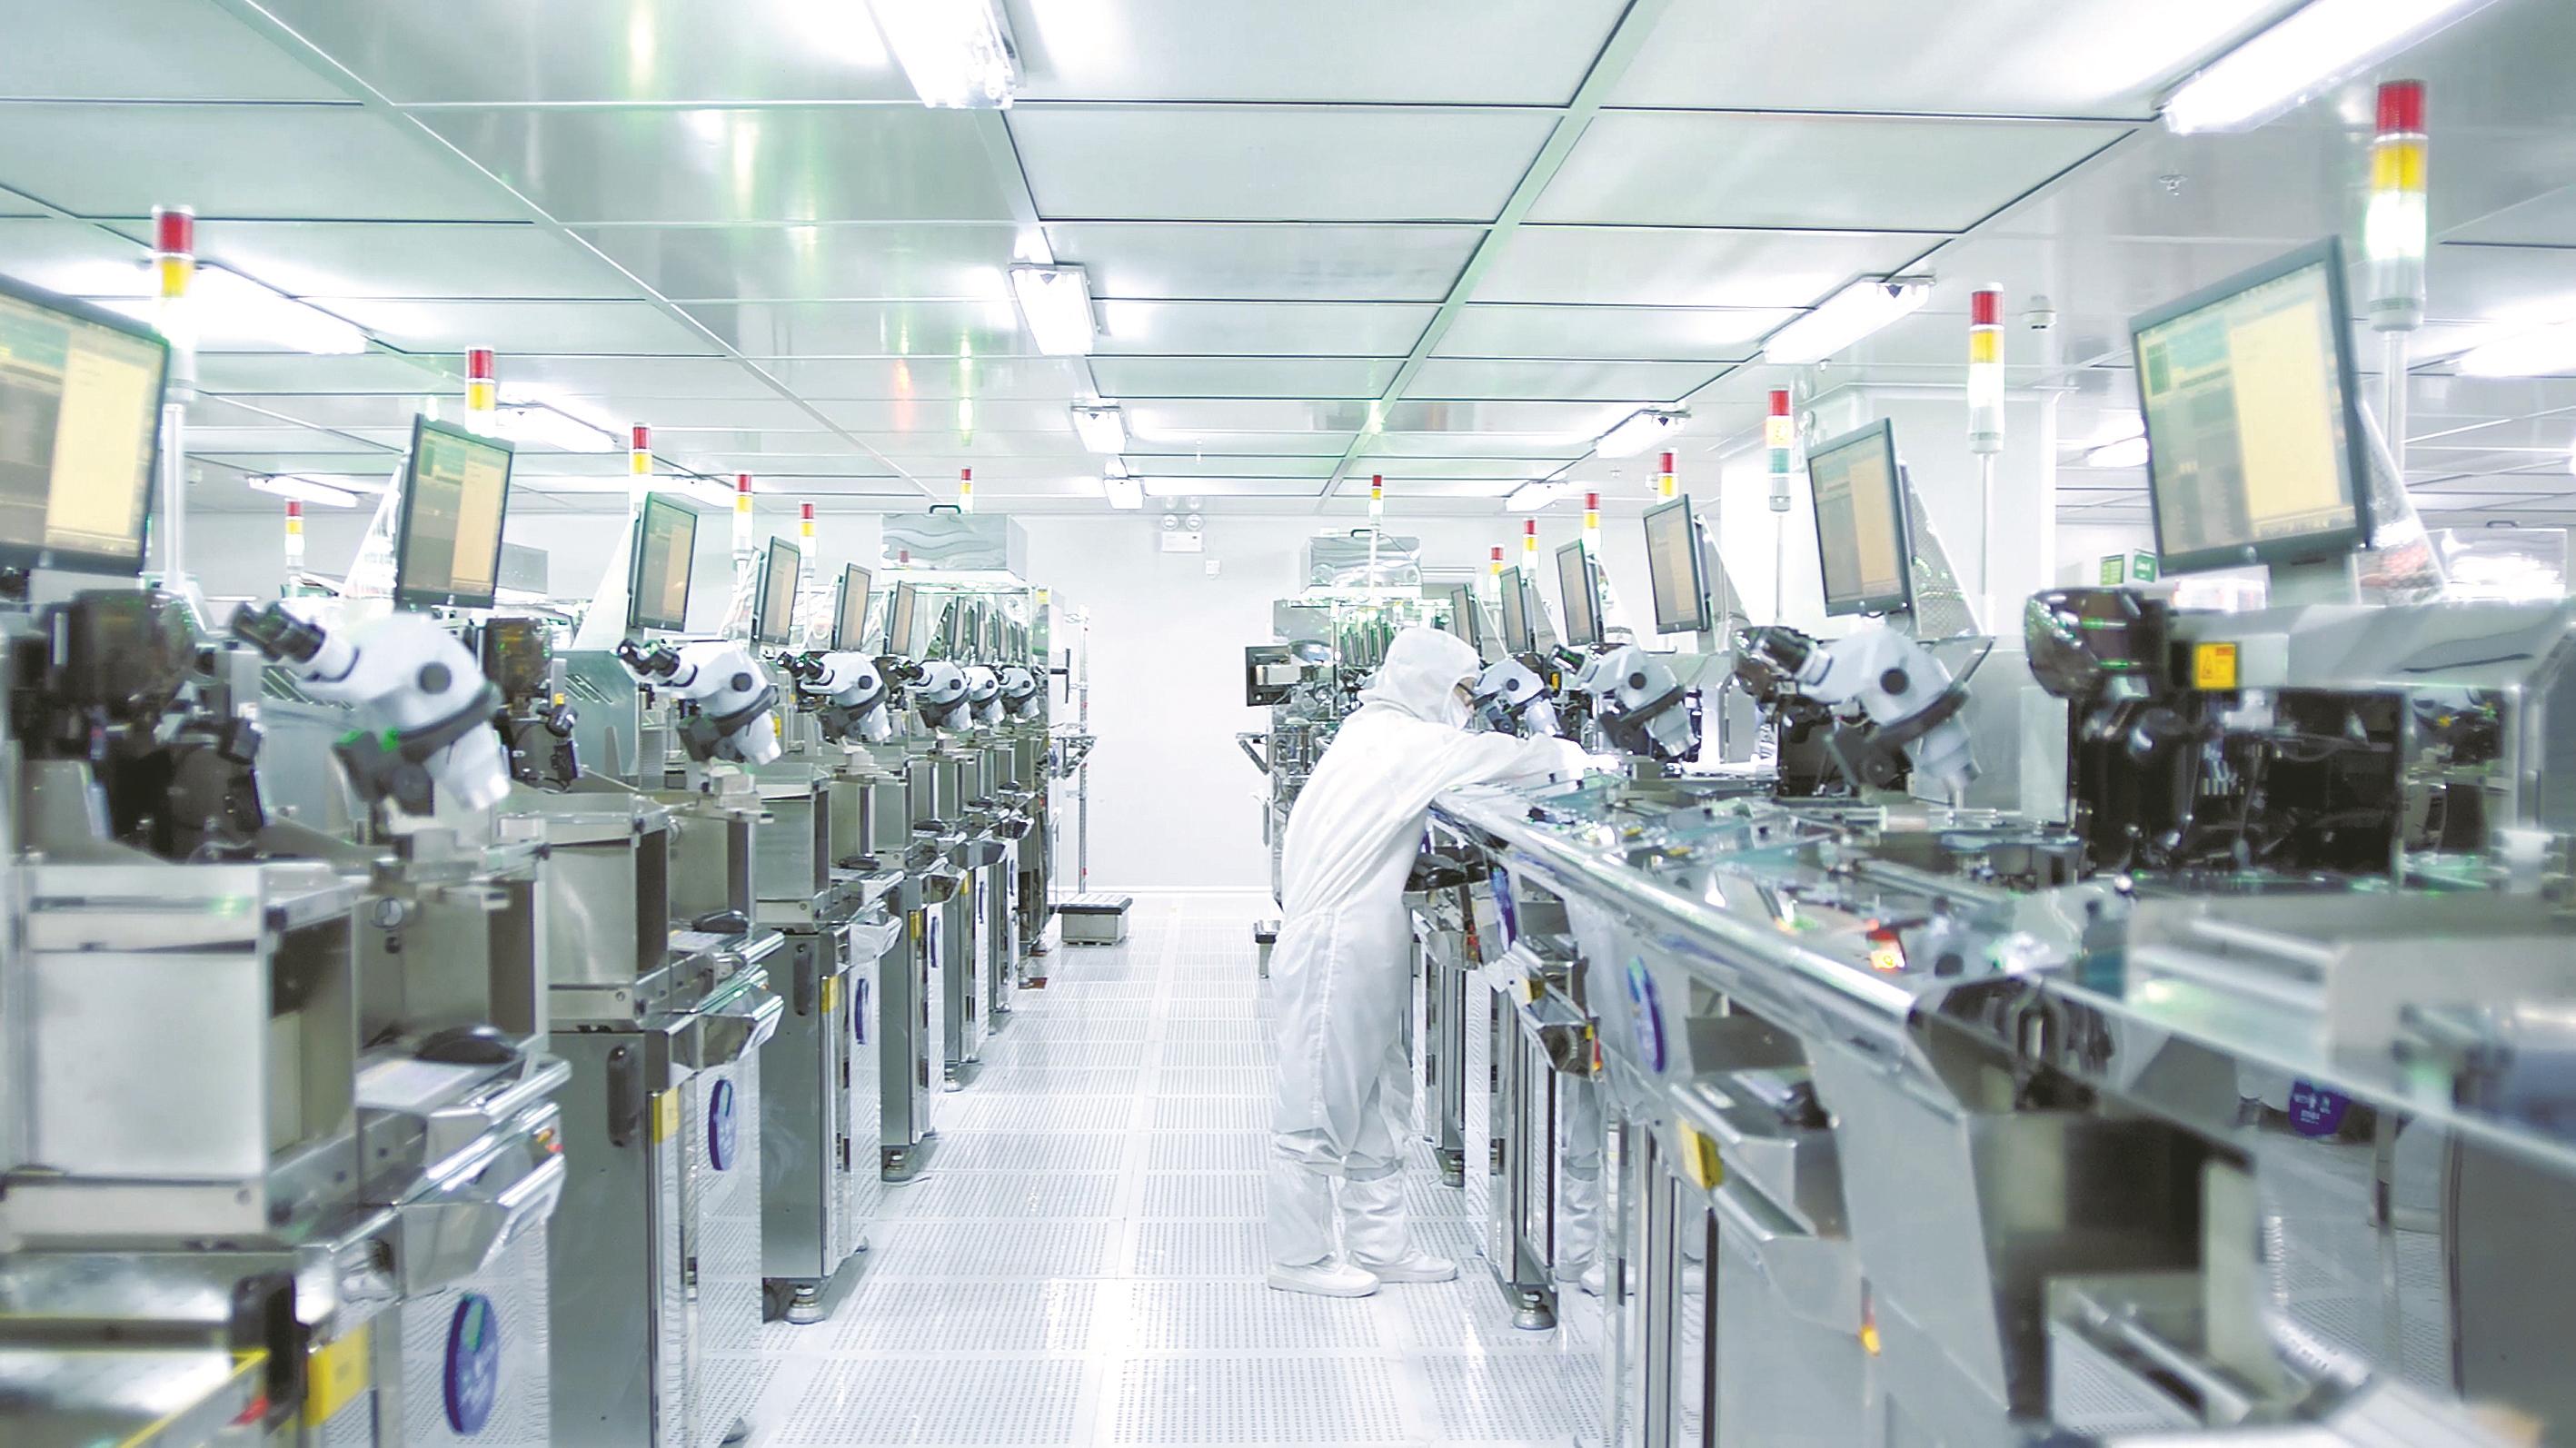
产品复杂度的提升倒逼科技创新持续加码。其中,中试阶段成了很多企业必须迈过去的“死亡之谷”——新产品必须经过中试,完成工艺验证、稳定性调试,才能够走向市场。
“产业端对中试环节的依赖度提升,推高了中试保险的市场需求。”宁波大学材料科学与化学工程学院副院长周明炯说。
作为全国唯一国家保险创新综合试验区,宁波已经迈出实践步伐,组建科技创新保险共保体,服务2.1万家科技型中小企业。
在昨日的活动现场,由人保财险宁波市分公司牵头,太保产险、平安产险等13家驻甬财产保险公司共同组建的宁波中试保险共保体成立,实现“从0到1”的突破。
但在多位与会专家、企业代表看来,中试保险等科技保险的市场参与,仍有很大的发展空间。
“企业不怕冒险,怕的是独自冒险。我们盼望有更多的科技保险可以选择,让保险成为创新路上的风险合伙人。”宁波中策动力机电集团总经理助理、研究院院长何海斌说。
科技保险要扩大覆盖面,宁波还存在哪些短板?
“数据、定价、标的、边界,是保险业深度参与科创的四道坎。”宁波诺丁汉大学教授华秀萍在主旨演讲中指出。
具体而言,保险运行依靠大数法则,而每一个科技攻关项目都是独一无二的,几乎没有可供参考的历史损失数据。从定价来看,由于缺少足够的数据支撑,容易出现费率“一刀切”,造成投保难、保费高、理赔流程复杂等问题。
此外,科创企业核心资产不再只是厂房设备,更多是专利、工艺、数据等无形资产,研发失败带来的研发沉没损失,缺少成熟的价值评估、损失计量范式。研发失败也往往混杂技术缺陷、操作失误、原材料偏差等因素,事故责任、损失边界很难清晰界定。
“保险行业既缺少科创专业人才,也缺乏成熟的技术尽调手段,经常出现‘看得懂保单,看不懂实验’的窘境,客观上导致保险机构不敢大规模进场。”平安产险宁波分公司副总经理戴荣生说。
如何破题?在与会专家看来,宁波应通过政策引导、生态协同、风控前置、全链护航,共同破解包括中试保险在内的科技保险规模化发展难题。
“科技保险要面向中小科创企业开发轻量化保单,区分概念验证、小试、中试等不同阶段,分别覆盖设备损毁、研发沉没投入、工艺迭代失败等差异化损失。”周明炯建议。
例如,面向磁性材料这类优势出海产业,要同步配套知识产权、海外维权保障;面向未来新兴产业,可推广产业链集体投保模式,政府、园区、协会、保险多方共担。
“保险公司也可引入科研平台、技术专家充当‘翻译’,帮助金融机构看懂工艺、识别技术风险,解决保险机构专业能力短板。”甬江实验室主任助理庄春光说。
供应链风险复杂化
如何补齐
港航海洋领域保障
对于海洋领域而言,一个明显的趋势是,战争带来海上地缘局势动荡,大幅释放保险市场需求。
“不再平静的霍尔木兹海峡、红海等全球海运咽喉,为航运、货运保险带来新的发展空间。”中国太保产险航运保险事业营运中心总经理蔡艳艳说。
局部冲突之下,原本穿行于红海、苏伊士运河的商船绕道好望角,航程被大幅拉长。拉长的供应链使得延迟交货、延误等待等风险提升,这些需要有保险覆盖,从而能催生新的险种需求。
劳合社保险(中国)有限公司高级专家何宏凯表示,战争风险已向外扩散到锚地停泊、候航、加油、过驳等航运全环节。
因此,损失也不再局限于船舶、货物直接损毁,还衍生出船舶滞港、生产停工、企业现金流紧张等连锁问题,再叠加出口管制、船舶扣押等因素。
除地缘冲突带来的航道风险,随着出海货物货值的不断提升,货物被盗窃的风险叠加。
数据显示,海上货物被盗窃的单均损失,已经从五年前的35万欧元飙升至289万欧元。风险点变多、损失金额变大,外贸企业、船企对风险转移的诉求进一步变强。
风险提升,也直接带动航运保险市场扩容。
据统计,去年全球航运保险的增量中,60%来自亚洲,中国是核心拉动力量,国内货运险保费实现19%的增长。
风口之下,宁波有何优势?如何答题?
在与会专家看来,发展航运保险,宁波拥有得天独厚的现实基础。
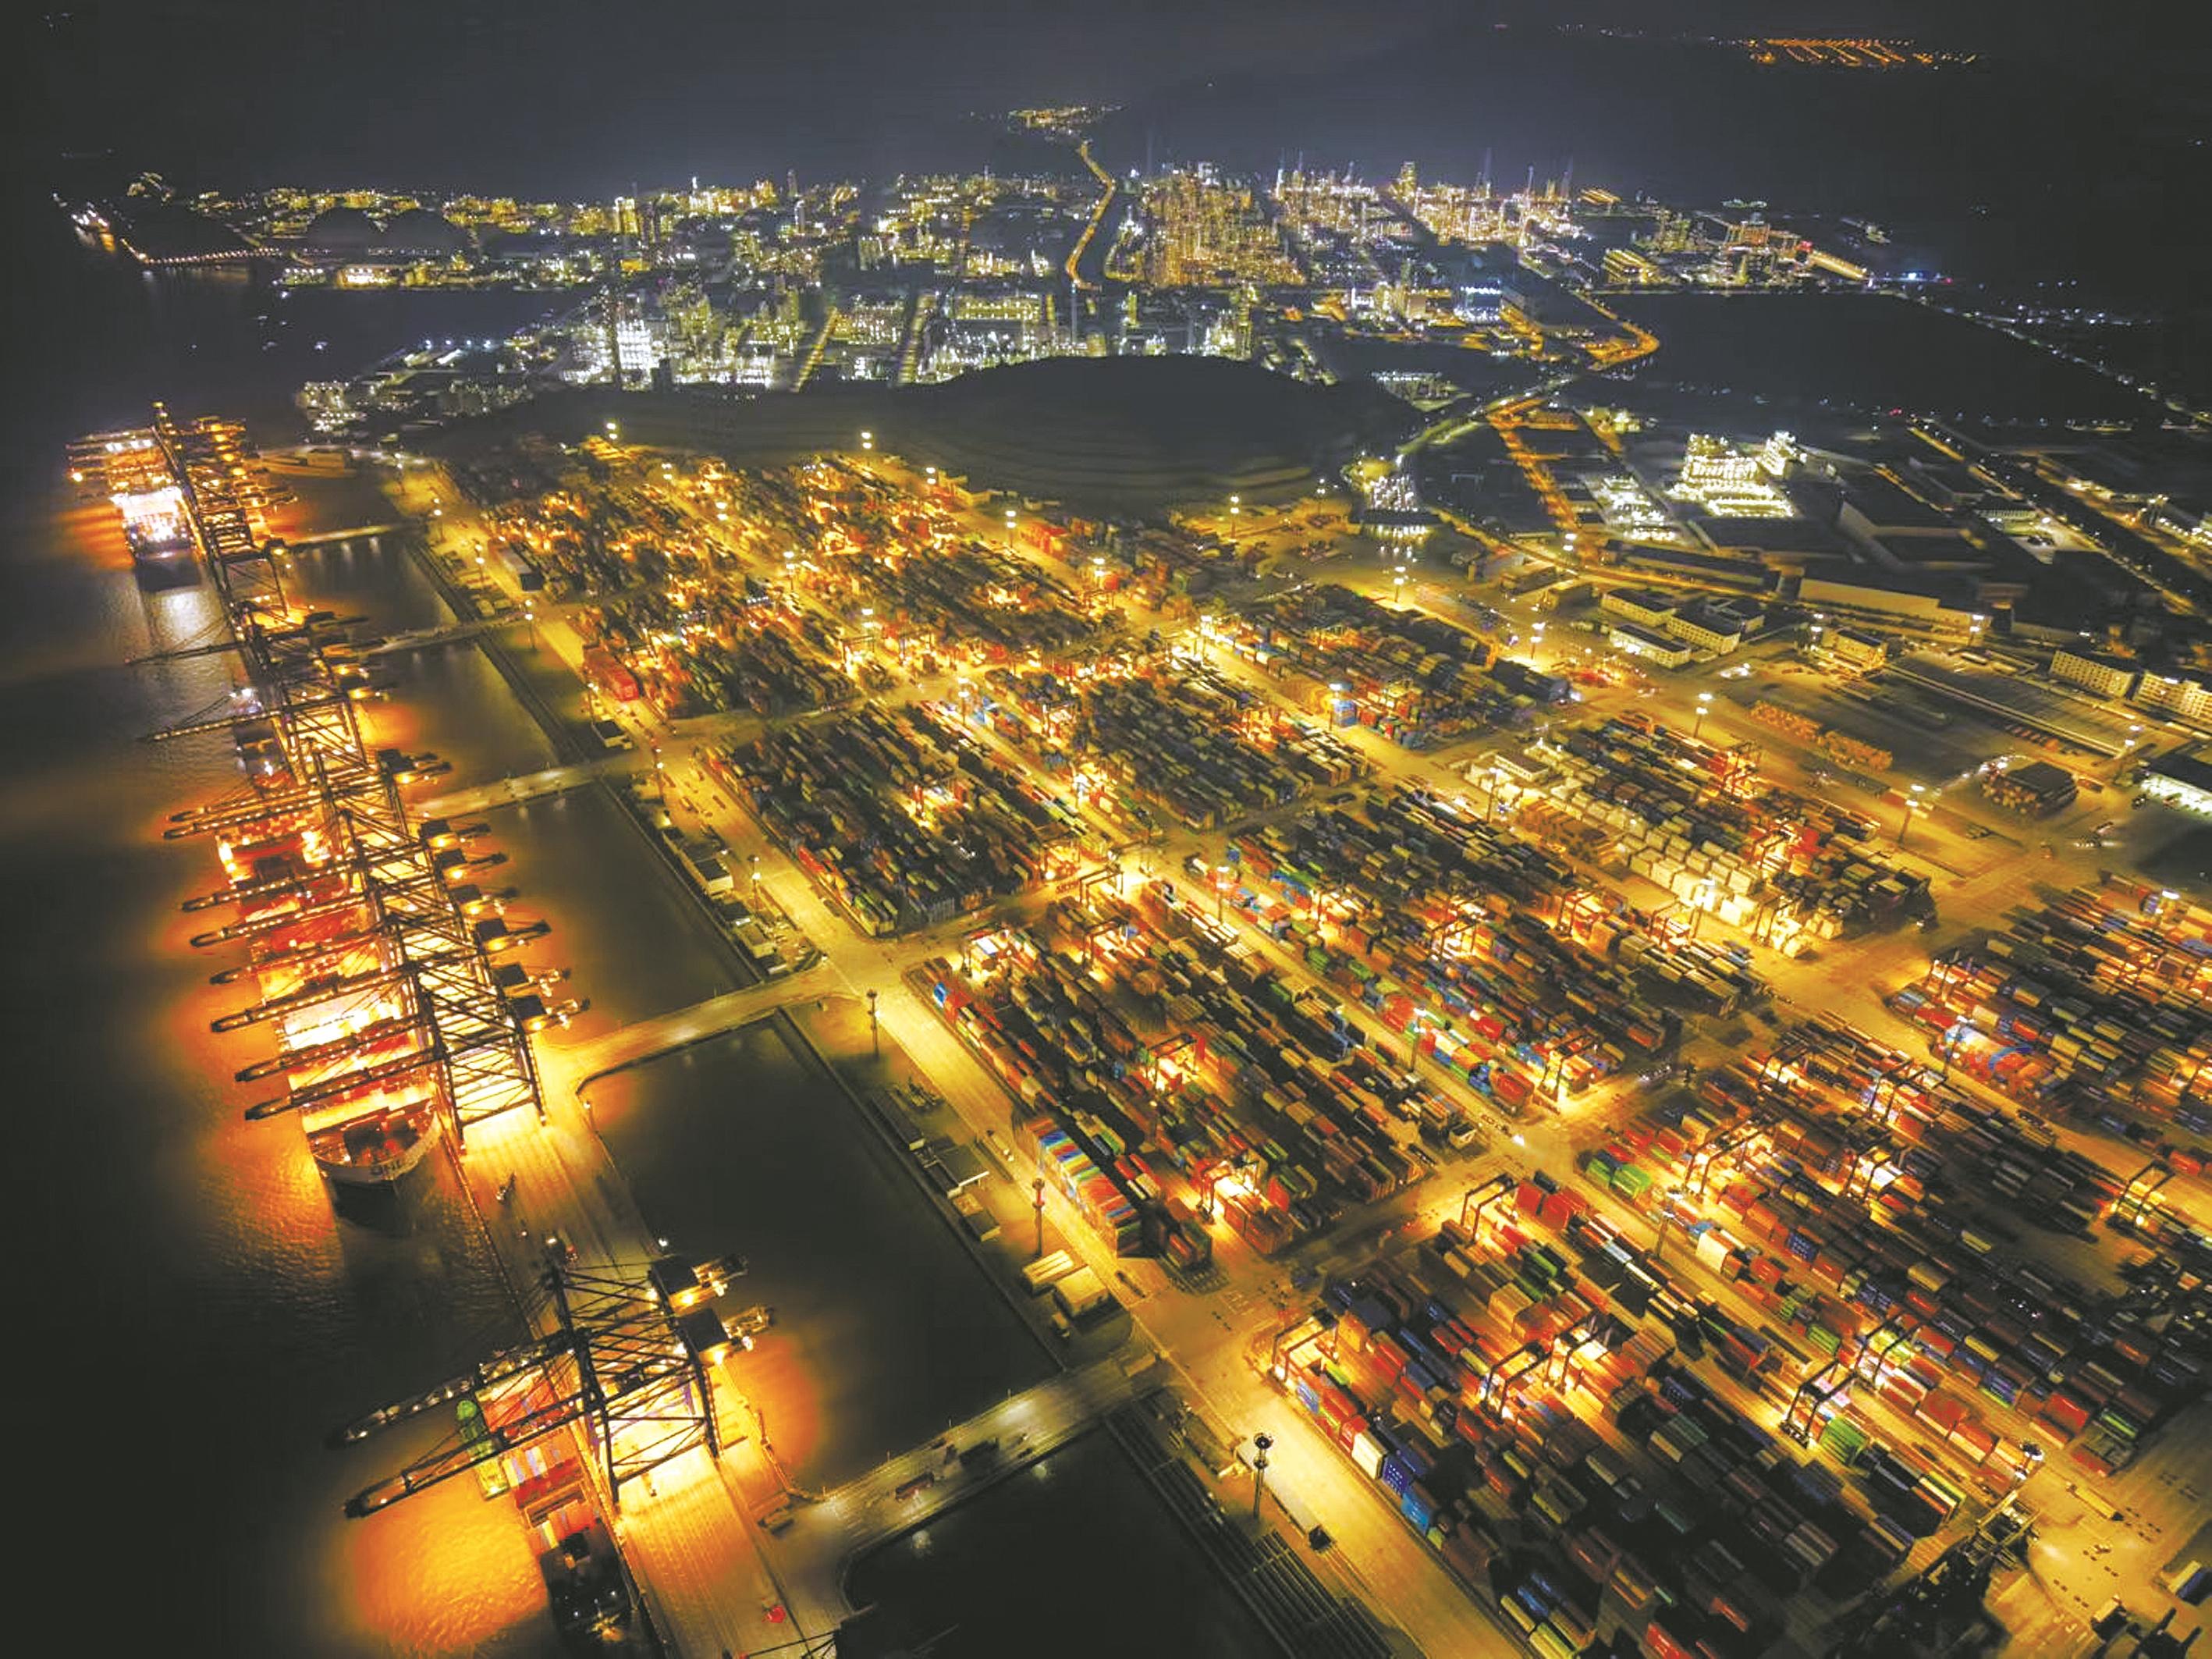
市海事局发布的数据显示,宁波港口航运流量充沛,日均通行船舶约5000艘次,集聚航运企业390家、营运船舶1275艘;宁波的造船产业势头也相当强劲,13家重点造船企业上半年的订单同比增长60%,甲醇动力等绿色新船型加速投产。
“在宁波,85%的航运企业为民营企业,虽然单体抗风险能力有限,但信誉过硬。宁波的全国安全诚信航运公司数量位居全国第一。”市海事局有关负责人说。
大批企业拆旧换新、扩大经营,催生出大量保险与融资需求。不过,目前仍有约40%本地航运企业选择在外投保,保险业务回流还有不小空间。
面对新的风险与市场机遇,与会专家建议,宁波要立足港口优势,深挖港航海洋保险潜力,从产品创新、风控前置、巨灾分散、服务补强等方面协同发力。
“保险机构评估航运风险,不能只看船货财产,船员人身安全、整条供应链能不能持续运转,都成为必须考量的现实问题。这对信息、数据互通提出了更高的要求。”何宏凯建议。
此外,宁波也应持续沉淀本土船舶、海洋灾害风险数据,打磨自主定价能力,不断提升航运保险国际话语权,护航海洋经济行稳致远。
“减震”不限于理赔
风险减量
如何避免流于形式
保险要为经济“减震”,关键要将风险控制前移。
从“赔”转向“防”的风险减量,这几年成为保险行业热点。
宁波已于全国率先实践“保险+科技+服务”的风险减量理念,推动保险功能由单一经济补偿向“事前预防+事中干预+事后理赔”全链条延伸。
然而,行业热度走高,落地效果是否能同步跟上?
论坛上,有专家指出,从全国来看,部分风险减量项目还流于形式,仅仅停留在输出风险评估报告上,隐患排查之后缺少整改闭环,企业实际获得感不强。
在南方科技大学金融系讲席教授王树勋看来,风险减量本质属于社会风险治理,带来的是多方共赢。
“具体而言,风险减量带来的安全红利,除了保险公司乐见其成,企业、产业园区乃至整个社会都能共享收益,提升城市韧性。”王树勋说。
比如,对一个园区进行安全化改造,保险公司投入资金和技术开展AI火情监测、隐患排查治理等服务,直接受益的不只是投保企业,园区内的企业都能共享更安全的生产环境,区域发生火灾、爆炸等连锁事故的概率也随之下降。
但对保险公司来说,开展全套风险减量服务要投入设备、人力、技术成本,很多收益属于外部公共收益,不会直接体现在自身保单利润表上。
这就造成一个现实矛盾——完全依靠保险机构市场化自发推进,内生动力天然不足。
如何避免风险减量停留在纸面,而是真正转化为看得见的风险治理实效?
“破局的关键是要通过政保合作,将风险减量服务标准化、专业化。”王树勋说。
在这方面,宁波已为全国给出了先行先试的“答卷”。
例如,宁波已牵头制定全国首个电梯险、食责险、港口安责险服务标准。同时,宁波以政保合作模式,将保险纳入产业扶持政策体系,涉及30余个部门。
此外,宁波还通过全国首创涉保服务中心模式,设立5个保险公共服务中心,统一开展理赔服务、风险巡查、纠纷调解,实现服务标准统一。十年来,全市电梯、食品、生产的事故发生率分别下降37%、27%、30%。
“风险减量不仅针对生产安全隐患,也包括产业转型中的科创研发风险,以及培育新质生产力的各个阶段。”宁波市甬城民营经济研究院院长朱友君说,宁波可进一步补齐专业能力短板,推进产学研保协同,完善专业人才培养认证,让保险服务在风险管控上贯穿全周期、打通全链条。
面向下一个十年,宁波保险创新已迈出坚定步伐。