
近日,英伟达宣布VeraRubin已全面投产。博威合金(601137.SH)作为其链上核心材料供应商,备受市场关注。
博威合金董秘王永生表示,公司相关产品通过下游厂商为英伟达间接提供boway 19920(高速背板连接器材料)、PWHC985(高纯无氧铜散热材料)。
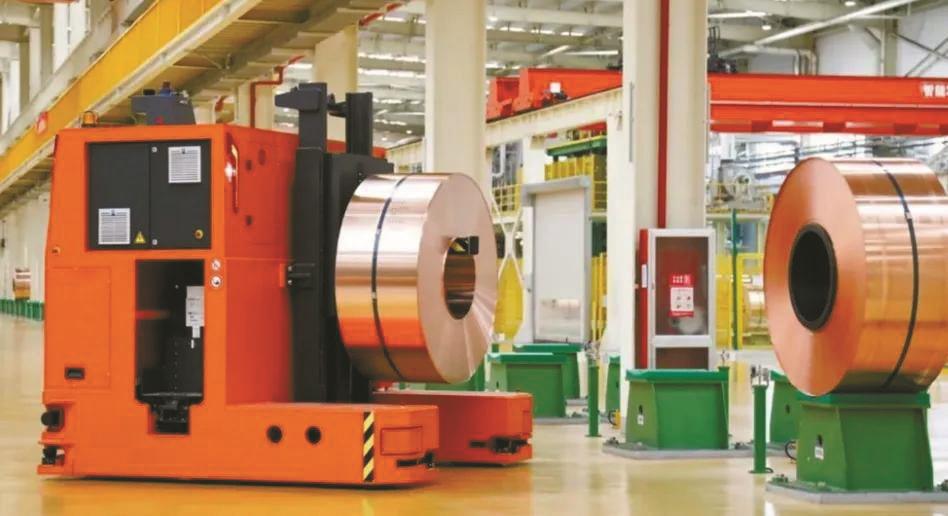
此前,博威合金攻克了高纯无氧铜产品的液冷板焊接起泡、泄漏的行业痛点,CoolerMaster(酷冷至尊)向其提出2万吨的年需求预期,现已批量供货,相关产能由越南新材料基地承接。
这家宁波A股上市公司凭什么能持续获得全球芯片设计巨头的青睐?
“新面孔”有大来头
“boway 19920,是博威合金最具代表性的材料之一。”王永生拿起一片薄如蝉翼的材料道出其背后的故事。
铜钛合金长期被视为高端铜合金领域最难突破的材料之一,过去,受高端钛铜材料工艺、设备、专利等限制,该细分领域长期仅日本企业可规模化生产。博威合金通过数智化研发体系“打磨”出铜钛合金,实现技术突破,自此站上世界舞台。
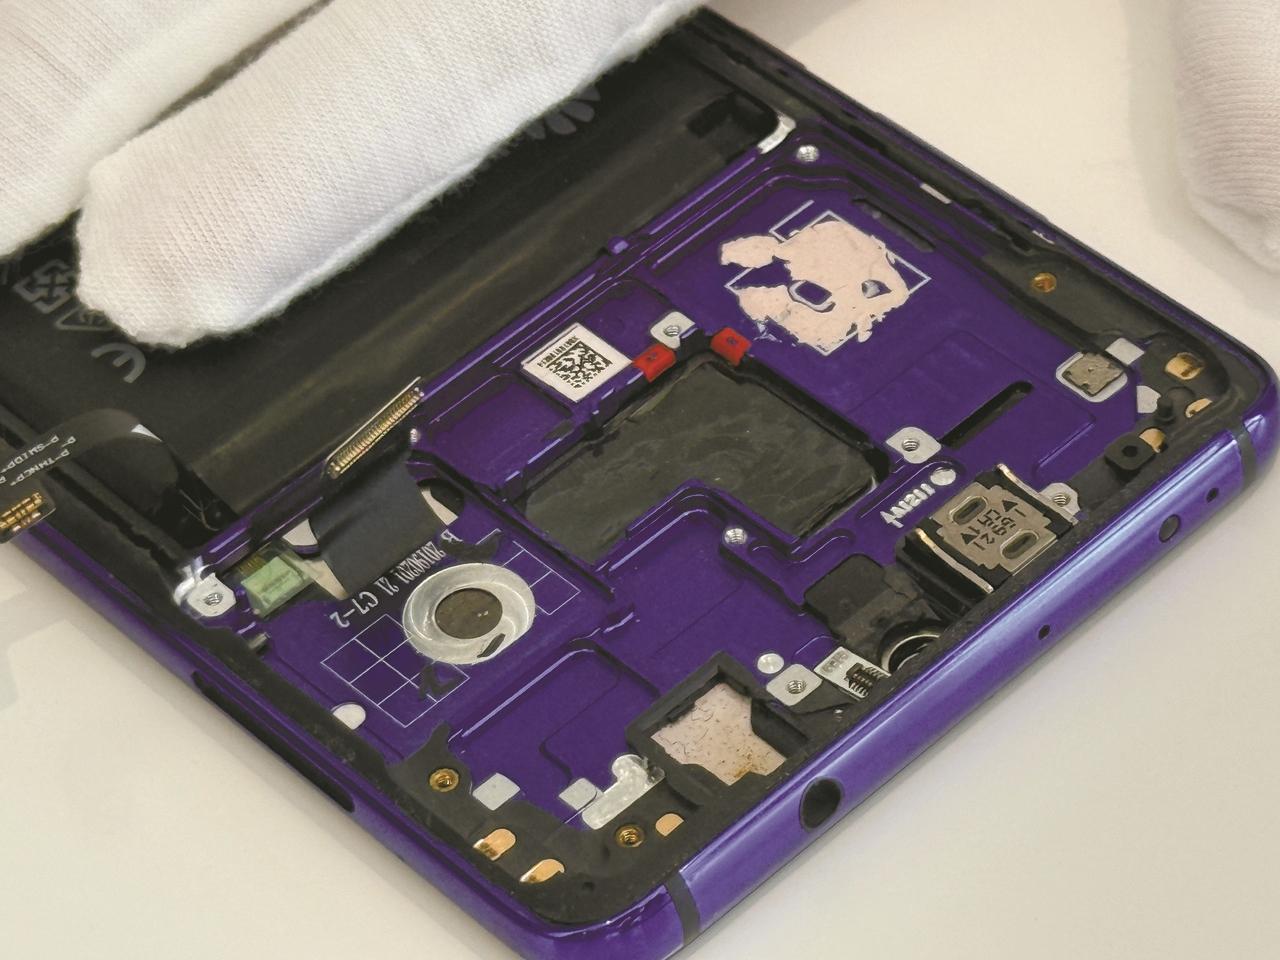
故事的另一半,是这款材料因新应用场景的出现而迎来广阔前景。最初,boway 19920更多应用于智能手机VCM马达弹片等精密电子场景。作为镜头弹片材料,它可以做到比A4纸更薄,同时承受百万次级别的反复形变。但这距其应用“天花板”还很远。
“如今,场景变了。”王永生说,随着AI服务器需求不断升级,应用于消费电子、连接器等领域的高性能材料,正在被重新定义。这让博威合金“提前卡位下一代应用”的多年积淀得到印证,也让boway 19920性能真正有的放矢。
据王永生介绍,该材料在0.06毫米至0.08毫米的超薄料厚下仍能保持性能稳定一致,屈服强度突破1400MPa,广泛用于Socket基座、高速连接器、CAMM连接器、FPC等场景,有效解决高速、高温工况下的信号损耗难题。“以连接器端子场景来看,传统材料厚度0.2毫米,1平方毫米内大概只能布4根针。博威合金的材料厚度可减至20微米至70微米,并使单位面积信号传输密度提升两三倍。”
高速互连决定数据能否“跑得快”,散热则决定GPU能否“跑得久”。实现100%液冷配置是Rubin服务器的另一大看点。其中,PWHC985是为服务器配套的微通道液冷材料;PWHC900同样可适配薄壁型微通道冷板场景。两款材料均出自博威合金。
据介绍,PWHC985聚焦解决液冷板高温钎焊、扩散焊过程中的起泡、泄漏问题,产品高纯无氧铜纯度达99.99%,导热系数达390W/(m·K),氧含量稳定控制在10ppm以内;PWHC900则适配薄壁、轻量化设计需求,材料侧重抗高温软化特性。经过高温焊接后,强度较纯铜提高30%以上,适配新一代薄壁微型冷板,匹配算力设备高密度集成的发展方向。
目前,博威合金高纯无氧铜材料已经获得国际散热厂商认可。其中,配套GB300的液冷板材料已验证成功,按客户需求出货,Rubin架构的微通道液冷材料也已通过下游客户的产品与产线认证。
要成为必然选择
为什么博威能够密集进入高端新应用场景?
“一代材料推动一代技术迭代,而制约材料研发的关键是装备。”王永生说。
从最初在新材料领域突破“卡脖子”技术,到如今材料经下游厂商验证,为英伟达平台提供配套、进入安费诺供应链与H公司算力服务器体系,博威合金实现合金化专用装备自研,掌握微观组织重构核心工艺,把关键技术牢牢掌握在自己手里。
博威合金多年来保持高投入研发。2026年上半年,该公司研发费用达2.78亿元,同比增长20.74%。截至目前,该公司已累计获得授权发明专利344项,现有有效授权发明专利201项,其中包含美国专利16项、欧洲专利14项,主持或参与制定了28项国家标准。
比研发投入更值得关注的,是博威合金早在7年前便尝试改变传统材料研发方式——以技术为“扣”,打造上下游紧密连接的“生态圈”,即建设“数智化研发平台”。
传统材料研发通过“配方—实验—失败—调整—再实验”的方式完成,试错成本高昂。而在博威合金,数智化研发平台将市场需求识别、材料方案设计、高通量计算到FMEA风险分析、DOE试验筛选以及产线仿真的多个环节“一键打通”,大大缩减研发周期和试错成本。目前,该平台沉淀的有效数据资产已超过1600万条。
不过,仅靠技术还不够。王永生认为,高性能并不天然等于好产品。
一直以来,博威合金的定位便是“创新驱动的数字化自进化型企业”。
“博威每年立项超15个研发项目,但并非都能杀出重围实现价值转化。倘若无法商业化,高性能产品反而会成为负累。”在王永生看来,企业搞技术研发必须脚踏实地,从应用场景出发,成为市场的必然选择。boway 19920打开下游应用市场,便是这一观点的直观印证。
目前,在高速背板连接器、Socket基座、CAMM连接器、FPC以及消费电子弹性器件等方向,博威合金还在论证规划新的合金压延铜箔项目。其用意清晰——“高端材料真正的价值,不是站在产业链末端等待需求,而是在下一代技术到来之前就已经站在它的必经之地。”
从配角到主角
2026年,是博威合金战略切换的关键年。上半年,该公司陆续完成美国新能源组件项目资产的交割和电池片项目资产出售的协议签订。其中,美国2GW电池片项目预计2026年底投产后完成最终交割。
此前,该业务曾占博威合金利润的“半壁江山”。
新能源业务逐步剥离之后,新材料正在成为博威合金更加清晰的核心增长引擎。上半年,博威合金实现营业收入126.36亿元,同比增长23.62%。其中,新材料业务营业收入108.25亿元,同比增长36.42%;归母净利润2.69亿元,同比增长14.70%。
“如今,新能源板块出售为公司回笼资金,成为新材料业务继续扩张的‘弹药’。”王永生直言不讳。
目前,博威合金拥有17大合金系列、100多个合金牌号,是国内铜基特殊合金品类供应最齐全的企业之一。该公司产品应用覆盖人工智能、高速通信、半导体芯片、商业航空航天、新能源汽车、人形机器人等前沿领域。其中,自主研发的BearMet航太合金材料,已顺利通过航空航天质量管理体系认证。记者 张恒