
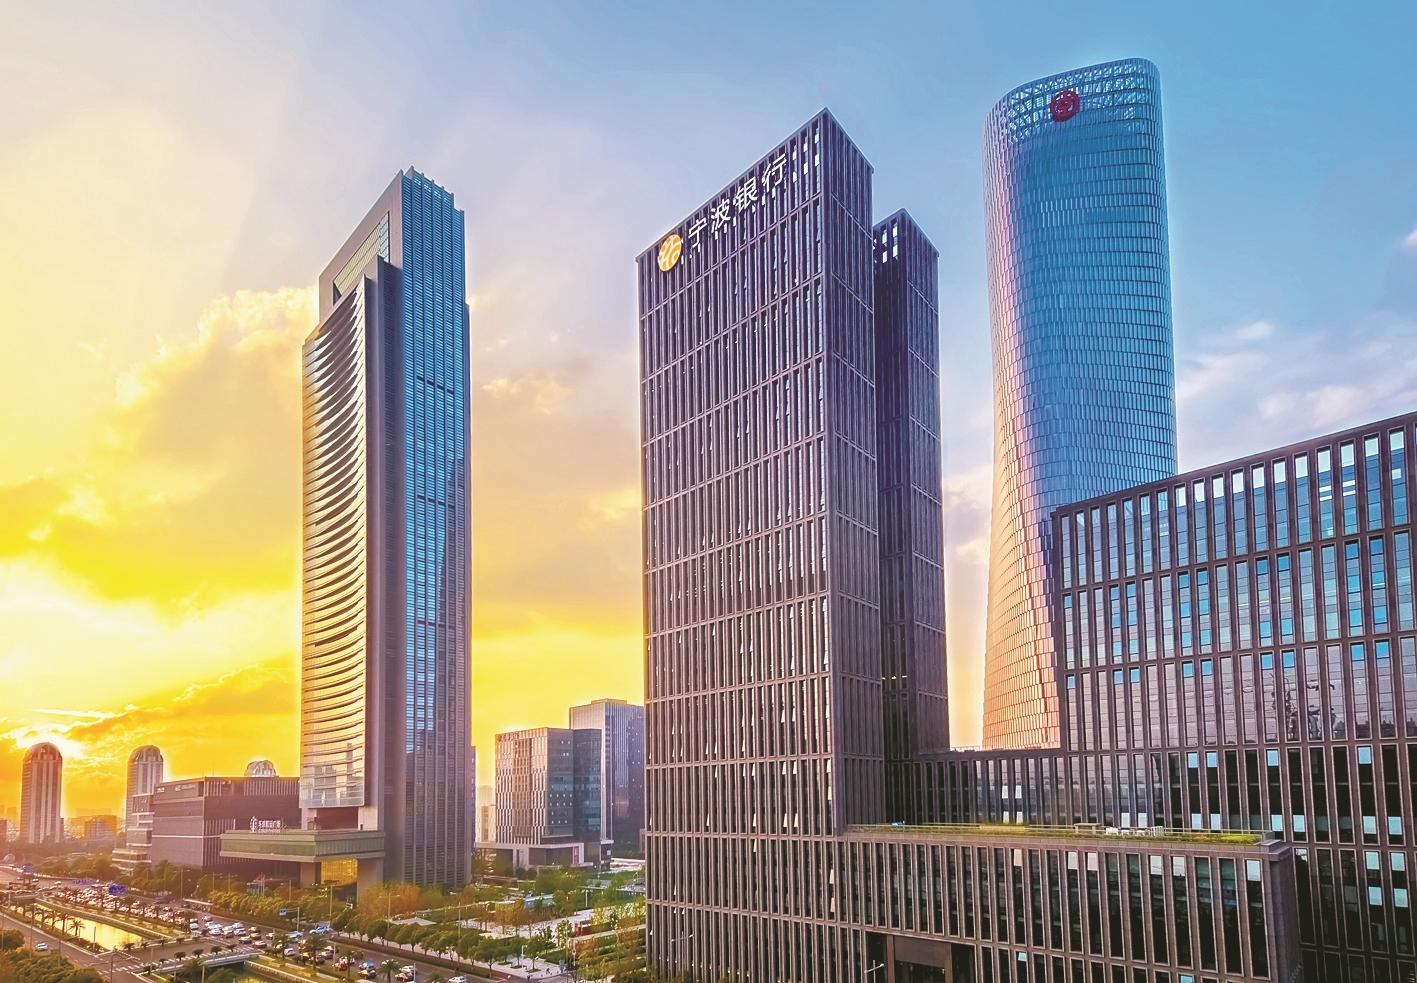
金融是服务实体经济的血脉,近年来,宁波银行始终扎根宁波这篇经济沃土,认真贯彻中央金融工作会议精神,全面落实监管要求,做好金融“五篇大文章”,聚焦实体经济重点领域和薄弱环节,持续加大信贷投放力度,支持制造业、中小微企业高质量发展,不断提升金融服务实体经济的质效,走出一条规模、质量、效益协同发展的特色路径。
截至2026年9月末,公资产总额40,973.54亿元,较年初增长12.92%,首次突破4万亿;前三季实现归属于母公司股东的净利润251.49亿元,同比增长12.05%;实现营业收入612.12亿元,同比增长11.34%,不良贷款率0.76%,资产质量继续保持业内较好水平。
科技金融:从看砖头到看专利
科技企业是典型的轻资产企业,缺少传统抵押物、高研发投入持续消耗现金流,难以匹配传统信贷评估模式,宁波银行积极探索“从看砖头到看专利”的业务模式,采用“技术流”评价体系,以技术壁垒、研发能力与产业前景作为授信核心依据,为科技企业提供信用授信,不断打造为硬科技企业服务的可复制样本。
业务模式转型的背后是扎实的体系建设。宁波银行在总行设立科技金融一级部门,构建总分支三级联动机制,重点区域设立31家科技金融专营支行,推出伙伴贷、薪资贷、订单贷、人才贷等六大科技金融特色产品,推出科创综合服务品牌“易科创”覆盖科创主体初创、扩张、上市、出海全成长阶段。
截至2026年6月末,宁波银行科技贷款余额2205亿元,较年初增长18.75%,不良率仅0.65%;累计服务科技型企业超5万家,其中专精特新企业1.5万余户。
普惠金融:以“四专”模式活水润泽小微
针对小微企业的痛点,宁波银行对“专营机构、专属政策、专业服务、专注研究”的四专模式进行持续深耕,走出一条活水润泽小微的特色之路。
除了坚持“稳投放、优结构、提质量、可持续”的总要求,宁波银行不断优化经营策略,以更精准、更有温度的服务护航小微企业行稳致远。一方面,围绕人工智能、半导体、集成电路、具身智能等高成长性产业链,用好中央及各地贴息、再贷款政策,精准对接,助力新质生产力发展。另一方面,立足区域特色客群,从小微企业实际经营场景出发,聚焦细分需求,提供差异化、特色化的融资方案,持续提升普惠金融服务的覆盖面和可得性。截至2026年6月末,宁波银行普惠小微贷款余额2692.5亿元,较年初增加118.9亿元。
养老金融:多层次守护银发民生
作为“宁波人自己的银行”,近年来,宁波银行从个人养老金产品、养老投资宣教等多个维度发力,不断构建多层次养老金融服务体系,力争用优质的产品和服务书写养老金融这一重要篇章。
在养老产品方面,宁波银行上架个人养老金专属产品174款,覆盖存款、国债、基金、保险、理财等各类产品,同时引入103款各类商业保险年金产品,满足不同年龄段、不同风险偏好客户的多样化养老投资需求。在养老服务方面,面向中青年客群,常态化开展“科学备老”系列主题活动;面向老年客群,重点推进“养老金健康投资”宣教工作。在养老产业方面,加大银发经济经营主体和产业集群发展的信贷投放力度。截至2026年6月末,宁波银行养老贷款余额9.87亿元,同比增长24.9%。
2026年,宁波银行坚持以客户为中心,不断提升价值创造能力,全面深化“专业化、数字化、综合化、国际化”的服务体系,通过商业模式升级实现价值重塑,持续积累银行服务优势,实现银行经营发展的可持续。
下一步,宁波银行将继续坚守金融为民初心,秉持“真心对客户好”的理念,扎实践行金融五篇大文章,深耕宁波本土市场,在服务实体经济的过程中不断精进专业服务能力,在与地方经济同频共振中加速数智化转型,持续积累银行差异化比较优势,继续推动银行稳健、高质量发展。